Domain arbeits-und-gesundheitsschutz.de kaufen?
Wir ziehen mit dem Projekt
arbeits-und-gesundheitsschutz.de um.
Sind Sie am Kauf der Domain
arbeits-und-gesundheitsschutz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain arbeits-und-gesundheitsschutz.de kaufen?
Wie wird Veräußerungsgewinn versteuert?
Veräußerungsgewinne werden in der Regel als Kapitalerträge behandelt und unterliegen daher der Kapitalertragsteuer. Diese beträgt in Deutschland aktuell 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Es gibt jedoch auch Freibeträge und Freigrenzen, bis zu denen Veräußerungsgewinne steuerfrei bleiben können. Zudem gibt es spezielle Regelungen für bestimmte Arten von Veräußerungsgewinnen, wie zum Beispiel bei Immobilienverkäufen. Es ist daher ratsam, sich im Vorfeld über die steuerlichen Konsequenzen von Veräußerungsgewinnen zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
Was gehört zum Veräußerungsgewinn?
Zum Veräußerungsgewinn gehören alle Gewinne, die aus dem Verkauf von Vermögenswerten wie Aktien, Immobilien oder Unternehmensanteilen erzielt werden. Dieser Gewinn wird in der Regel durch die Differenz zwischen dem Verkaufspreis und dem ursprünglichen Anschaffungspreis des Vermögenswerts berechnet. Auch eventuelle Veräußerungskosten wie Maklergebühren oder Notarkosten können den Veräußerungsgewinn beeinflussen. Es ist wichtig, den Veräußerungsgewinn korrekt zu berechnen, da er steuerpflichtig sein kann und in der Steuererklärung angegeben werden muss. Daher ist es ratsam, sich im Vorfeld über die steuerlichen Regelungen und Freibeträge in Bezug auf Veräußerungsgewinne zu informieren. **
Ähnliche Suchbegriffe für Veräußerungsgewinn
Top-Angebote
Produkte zum Begriff Veräußerungsgewinn:
-
Arzneimittelversandhandel und Gesundheitsschutz im Binnenmarkt, Fachbücher von Leo ButzVersandapotheken aus dem europäischen Ausland drängen seit Jahren auf den deutschen Markt. Zeitgleich sinkt die Zahl der Präsenzapotheken in der Bundesrepublik immer weiter. Seitdem die Versandapotheken nicht mehr der arzneimittelrechtlichen Preisbindung unterliegen, diskutiert die Gesundheitspolitik über ein Versandverbot für verschreibungspflichtige Arzneimittel. Das Buch behandelt die Frage, ob ein solches Versandverbot unionsrechtlich zulässig ist. Hierfür werden die Prüfungsmassstäbe in der Rechtsprechung des Europäischen Gerichtshofs untersucht. Dabei zeigt sich, wie der Gerichtshof die Verhältnismässigkeitskontrolle nationaler Gesundheitsschutzmassnahmen verschärft hat, indem er den Fokus auf die zugrunde liegenden Tatsachen richtet.79,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Erfolgreiches Management der Sicherheit und Gesundheit bei der Arbeit - DIN ISO 45001, SCC, Saf, Fachbücher von Grit Reimann, Gjergj DojaniDie Norm DIN ISO 45001:2018 ist ein weltweit anerkannter Standard für Arbeitssicherheits- und Gesundheitsschutzmanagementsysteme. Daneben existieren noch andere Regelwerke, die beachtet werden müssen, wie zum Beispiel OHSAS 18001, SCC und das neue niederländische Regelwerk SCL (Safety Culture Ladder). Mit diesem Beuth-Praxis-Band erhalten Arbeits- und Gesundheitsschutz-Verantwortliche Unterstützung bei der Etablierung eines erfolgreichen und effizienten A&GS-Managementsystems im eigenen Unternehmen. Aufbauend auf der Struktur von DIN ISO 45001 werden die Anforderungen einzeln zitiert und leicht verständlich erläutert. Die Autoren vergleichen die jeweiligen Anforderungen und zeigen in übersichtlicher Form Gemeinsamkeiten und Abweichungen auf. Praxisbeispiele veranschaulichen den Inhalt. Zusätzlich können über die Beuth-Mediathek zahlreiche Mustervorlagen abgerufen und an die individuelle Unternehmenssituation angepasst werden. Somit liefert das Buch eine Hilfe bei der praktischen Umsetzung der Normanforderungen.128,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rechtsextremismus: Prävention und Intervention, Fachbücher von Peter RiekerDer Band bietet einen Überblick über zentrale Aspekte von Prävention und Intervention gegen Rechtsextremismus sowie vertiefende Informationen und Anregungen zur Reflexion und fachlichen Weiterentwicklung bestehender Praxisansätze. Rechtsextremismus, Fremdenfeindlichkeit, Rassismus und Antisemitismus stehen seit vielen Jahren im Mittelpunkt öffentlicher und fachlicher Diskurse. Zunehmend liegt der Fokus dabei auf Fragen der Prävention und Intervention. Hierzu haben sich Arbeitsfelder ausdifferenziert, die in ihren vielfältigen Ausprägungen und hinsichtlich ihrer Erträge nur noch schwer zu überblicken sind. Der Band bietet erstmals eine systematische Übersicht über Ansätze, Erfahrungen und Ergebnisse der Prävention von und Intervention gegen Rechtsextremismus, Fremdenfeindlichkeit, Rassismus und Antisemitismus. Berücksichtigt werden dabei ausgewählte Forschungsbefunde und konzeptionelle Ansätze.26,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wird der Veräußerungsgewinn berechnet?
Der Veräußerungsgewinn wird berechnet, indem man den Verkaufspreis eines Vermögenswerts abzüglich des Anschaffungspreises und eventueller Veräußerungskosten nimmt. Der Anschaffungspreis umfasst alle Kosten, die für den Erwerb des Vermögenswerts angefallen sind, wie z.B. Kaufpreis, Maklergebühren oder Renovierungskosten. Zu den Veräußerungskosten zählen beispielsweise Maklerprovisionen, Werbekosten oder Notargebühren. Der Veräußerungsgewinn ist somit der Betrag, den man nach Abzug aller Kosten und Gebühren aus dem Verkauf eines Vermögenswerts erzielt. **
-
Wie hoch ist der Veräußerungsgewinn?
Um den Veräußerungsgewinn zu berechnen, muss zunächst der Verkaufspreis des Gegenstands abzüglich der Anschaffungskosten ermittelt werden. Die Anschaffungskosten umfassen den ursprünglichen Kaufpreis des Gegenstands sowie eventuelle Anschaffungsnebenkosten wie Maklergebühren oder Notarkosten. Der Veräußerungsgewinn ist dann die Differenz zwischen dem Verkaufspreis und den Anschaffungskosten. Dieser Gewinn kann steuerpflichtig sein, je nachdem wie lange der Gegenstand im Besitz war und ob es sich um ein privates oder geschäftliches Vermögen handelt. Daher ist es wichtig, den Veräußerungsgewinn korrekt zu berechnen, um eventuelle steuerliche Auswirkungen zu berücksichtigen. **
-
Wie berechnet sich der Veräußerungsgewinn?
Der Veräußerungsgewinn berechnet sich durch die Differenz zwischen dem Verkaufspreis eines Vermögenswerts und den Anschaffungskosten. Die Anschaffungskosten umfassen alle Ausgaben, die für den Erwerb des Vermögenswerts angefallen sind, wie zum Beispiel der Kaufpreis, Maklergebühren oder Renovierungskosten. Von diesem Betrag werden dann noch eventuelle Veräußerungskosten abgezogen, wie beispielsweise Maklerprovisionen oder Inseratskosten. Der verbleibende Betrag ist der Veräußerungsgewinn, der versteuert werden muss. Es ist wichtig, alle relevanten Kosten und Gebühren bei der Berechnung des Veräußerungsgewinns zu berücksichtigen, um eine genaue Einschätzung des tatsächlichen Gewinns zu erhalten. **
-
Wie hoch wird Veräußerungsgewinn versteuert?
Wie hoch der Veräußerungsgewinn versteuert wird, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Vermögensgegenstands, der Haltefrist und dem persönlichen Steuersatz. Bei privaten Veräußerungsgeschäften wie dem Verkauf von Immobilien oder Wertpapieren fällt in der Regel die sogenannte Spekulationssteuer an. Diese beträgt 25% des erzielten Gewinns, wenn der Gegenstand weniger als ein Jahr gehalten wurde. Bei einer Haltefrist von über einem Jahr fällt keine Spekulationssteuer an, sondern der Gewinn unterliegt der Einkommensteuer. Es ist ratsam, sich vor einem Verkauf über die steuerlichen Konsequenzen zu informieren und gegebenenfalls einen Steuerberater zu konsultieren. **

Wann ist der Veräußerungsgewinn zu versteuern?
Der Veräußerungsgewinn ist in der Regel zu versteuern, wenn ein Vermögensgegenstand wie beispielsweise eine Immobilie, Aktien oder ein Unternehmen mit Gewinn verkauft wird. Die Steuerpflicht entsteht also, wenn ein Veräußerungsgeschäft einen Gewinn erwirtschaftet. Die genauen steuerlichen Regelungen können je nach Land und Art des Vermögensgegenstandes variieren. Es ist wichtig, den Veräußerungsgewinn korrekt zu berechnen und die Steuerpflicht fristgerecht zu erfüllen, um mögliche Strafen oder Nachzahlungen zu vermeiden. Steuerberater oder Finanzexperten können bei Fragen zur Versteuerung von Veräußerungsgewinnen weiterhelfen. **
Wann muss der Veräußerungsgewinn versteuert werden?
Der Veräußerungsgewinn muss in der Regel versteuert werden, wenn ein Vermögensgegenstand wie beispielsweise eine Immobilie, Wertpapiere oder ein Unternehmen mit Gewinn verkauft wird. Die Steuerpflicht tritt ein, wenn der Verkauf innerhalb der Spekulationsfrist stattfindet, die je nach Art des Vermögensgegenstandes unterschiedlich lang sein kann. In Deutschland beträgt die Spekulationsfrist in der Regel ein Jahr. Der Veräußerungsgewinn wird dann mit dem persönlichen Steuersatz des Steuerpflichtigen besteuert. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die je nach Land und individueller Situation gelten können. **
Top-Angebote
Produkte zum Begriff Veräußerungsgewinn:
-
Aufgabenkatalog zum Arbeits- und Gesundheitsschutz, Fachbücher von Joachim Schünemann, Jörg HolzhäuserDer Aufgabenkatalog zum Arbeits- und Gesundheitsschutz bietet eine praxisorientierte Zusammenstellung der wesentlichen Aufgaben und Pflichten, die sich aus den komplexen Vorschriften und Regelwerken des Arbeits- und Gesundheitsschutzes ergeben. Das Buch richtet sich an Aufgabenträger in Betriebsorganisationen, die einen klaren Überblick über die in den einschlägigen Gesetzen und Verordnungen verankerten Sanktionen und Bussgeldvorschriften benötigen. Es wird ein betriebs- und organisationsfreundlicher Ansatz verfolgt, der die abstrakten Rechtsnormen in eine konkrete Positivliste der Aufgaben überführt. Dadurch erhalten die Nutzer eine strukturierte Anleitung, um Rechtsverstösse zu vermeiden und die Einhaltung der gesetzlichen Vorgaben sicherzustellen. Der Katalog unterstreicht, dass Aufgaben, Verantwortung und Kompetenz in einer hierarchischen Betriebsorganisation ineinandergreifen und von oben nach unten übertragen werden müssen. Die praxisnahe Darstellung unterstützt Unternehmer und Führungskräfte dabei, die relevanten Pflichten zu erkennen und umzusetzen, um so die Sicherheit und Gesundheit am Arbeitsplatz nachhaltig zu gewährleisten.149,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Arbeits- und Gesundheitsschutz, Fachbücher von Institut für angewandte Arbeitswissenschaft e. V. (ifaa)Dieses Handbuch dient als Praxisleitfaden für Arbeits- und Gesundheitsschutzbeauftragte. Es gibt Hilfestellung beim Aufbau der Organisation des betrieblichen Arbeits- und Gesundheitsschutzes. Dies soll Unternehmen dazu befähigen, basierend auf den gesetzlichen Anforderungen ein zum jeweiligen Betrieb passendes System zu installieren. Neben der rechtlichen Einordnung beschreiben die Autoren in kleinen Schritten und praxisgerecht die erforderlichen planerischen und organisatorischen Aspekte. Das Handbuch enthält Vorlagen und Checklisten, die direkt verwendet und auf die eigenen betrieblichen Belange angepasst werden können. Unternehmen, die das Handbuch nutzen und mit Leben füllen, haben damit die Grundlage für ein Arbeitsschutzsystem geschaffen, das zu einem Arbeitsschutzmanagement ausgebaut werden kann. Dieses Handbuch wird Betriebspraktiker interessieren und ihnen hilfreiche Impulse geben.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Arzneimittelversandhandel und Gesundheitsschutz im Binnenmarkt, Fachbücher von Leo ButzVersandapotheken aus dem europäischen Ausland drängen seit Jahren auf den deutschen Markt. Zeitgleich sinkt die Zahl der Präsenzapotheken in der Bundesrepublik immer weiter. Seitdem die Versandapotheken nicht mehr der arzneimittelrechtlichen Preisbindung unterliegen, diskutiert die Gesundheitspolitik über ein Versandverbot für verschreibungspflichtige Arzneimittel. Das Buch behandelt die Frage, ob ein solches Versandverbot unionsrechtlich zulässig ist. Hierfür werden die Prüfungsmassstäbe in der Rechtsprechung des Europäischen Gerichtshofs untersucht. Dabei zeigt sich, wie der Gerichtshof die Verhältnismässigkeitskontrolle nationaler Gesundheitsschutzmassnahmen verschärft hat, indem er den Fokus auf die zugrunde liegenden Tatsachen richtet.79,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Erfolgreiches Management der Sicherheit und Gesundheit bei der Arbeit - DIN ISO 45001, SCC, Saf, Fachbücher von Grit Reimann, Gjergj DojaniDie Norm DIN ISO 45001:2018 ist ein weltweit anerkannter Standard für Arbeitssicherheits- und Gesundheitsschutzmanagementsysteme. Daneben existieren noch andere Regelwerke, die beachtet werden müssen, wie zum Beispiel OHSAS 18001, SCC und das neue niederländische Regelwerk SCL (Safety Culture Ladder). Mit diesem Beuth-Praxis-Band erhalten Arbeits- und Gesundheitsschutz-Verantwortliche Unterstützung bei der Etablierung eines erfolgreichen und effizienten A&GS-Managementsystems im eigenen Unternehmen. Aufbauend auf der Struktur von DIN ISO 45001 werden die Anforderungen einzeln zitiert und leicht verständlich erläutert. Die Autoren vergleichen die jeweiligen Anforderungen und zeigen in übersichtlicher Form Gemeinsamkeiten und Abweichungen auf. Praxisbeispiele veranschaulichen den Inhalt. Zusätzlich können über die Beuth-Mediathek zahlreiche Mustervorlagen abgerufen und an die individuelle Unternehmenssituation angepasst werden. Somit liefert das Buch eine Hilfe bei der praktischen Umsetzung der Normanforderungen.128,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wird Veräußerungsgewinn versteuert?
Veräußerungsgewinne werden in der Regel als Kapitalerträge behandelt und unterliegen daher der Kapitalertragsteuer. Diese beträgt in Deutschland aktuell 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Es gibt jedoch auch Freibeträge und Freigrenzen, bis zu denen Veräußerungsgewinne steuerfrei bleiben können. Zudem gibt es spezielle Regelungen für bestimmte Arten von Veräußerungsgewinnen, wie zum Beispiel bei Immobilienverkäufen. Es ist daher ratsam, sich im Vorfeld über die steuerlichen Konsequenzen von Veräußerungsgewinnen zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Was gehört zum Veräußerungsgewinn?
Zum Veräußerungsgewinn gehören alle Gewinne, die aus dem Verkauf von Vermögenswerten wie Aktien, Immobilien oder Unternehmensanteilen erzielt werden. Dieser Gewinn wird in der Regel durch die Differenz zwischen dem Verkaufspreis und dem ursprünglichen Anschaffungspreis des Vermögenswerts berechnet. Auch eventuelle Veräußerungskosten wie Maklergebühren oder Notarkosten können den Veräußerungsgewinn beeinflussen. Es ist wichtig, den Veräußerungsgewinn korrekt zu berechnen, da er steuerpflichtig sein kann und in der Steuererklärung angegeben werden muss. Daher ist es ratsam, sich im Vorfeld über die steuerlichen Regelungen und Freibeträge in Bezug auf Veräußerungsgewinne zu informieren. **
-
Wie wird der Veräußerungsgewinn berechnet?
Der Veräußerungsgewinn wird berechnet, indem man den Verkaufspreis eines Vermögenswerts abzüglich des Anschaffungspreises und eventueller Veräußerungskosten nimmt. Der Anschaffungspreis umfasst alle Kosten, die für den Erwerb des Vermögenswerts angefallen sind, wie z.B. Kaufpreis, Maklergebühren oder Renovierungskosten. Zu den Veräußerungskosten zählen beispielsweise Maklerprovisionen, Werbekosten oder Notargebühren. Der Veräußerungsgewinn ist somit der Betrag, den man nach Abzug aller Kosten und Gebühren aus dem Verkauf eines Vermögenswerts erzielt. **
-
Wie hoch ist der Veräußerungsgewinn?
Um den Veräußerungsgewinn zu berechnen, muss zunächst der Verkaufspreis des Gegenstands abzüglich der Anschaffungskosten ermittelt werden. Die Anschaffungskosten umfassen den ursprünglichen Kaufpreis des Gegenstands sowie eventuelle Anschaffungsnebenkosten wie Maklergebühren oder Notarkosten. Der Veräußerungsgewinn ist dann die Differenz zwischen dem Verkaufspreis und den Anschaffungskosten. Dieser Gewinn kann steuerpflichtig sein, je nachdem wie lange der Gegenstand im Besitz war und ob es sich um ein privates oder geschäftliches Vermögen handelt. Daher ist es wichtig, den Veräußerungsgewinn korrekt zu berechnen, um eventuelle steuerliche Auswirkungen zu berücksichtigen. **
Ähnliche Suchbegriffe für Veräußerungsgewinn
-
Rechtsextremismus: Prävention und Intervention, Fachbücher von Peter RiekerDer Band bietet einen Überblick über zentrale Aspekte von Prävention und Intervention gegen Rechtsextremismus sowie vertiefende Informationen und Anregungen zur Reflexion und fachlichen Weiterentwicklung bestehender Praxisansätze. Rechtsextremismus, Fremdenfeindlichkeit, Rassismus und Antisemitismus stehen seit vielen Jahren im Mittelpunkt öffentlicher und fachlicher Diskurse. Zunehmend liegt der Fokus dabei auf Fragen der Prävention und Intervention. Hierzu haben sich Arbeitsfelder ausdifferenziert, die in ihren vielfältigen Ausprägungen und hinsichtlich ihrer Erträge nur noch schwer zu überblicken sind. Der Band bietet erstmals eine systematische Übersicht über Ansätze, Erfahrungen und Ergebnisse der Prävention von und Intervention gegen Rechtsextremismus, Fremdenfeindlichkeit, Rassismus und Antisemitismus. Berücksichtigt werden dabei ausgewählte Forschungsbefunde und konzeptionelle Ansätze.26,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Prävention und Gesundheitsförderung, Fachbücher von Michael Tiemann, Melvin MohokumDieses Nachschlagewerk richtet sich an Studierende gesundheitsbezogener Studiengänge sowie an Wissenschaftler im Gesundheitsbereich. Es bietet interdisziplinäres Wissen in den Bereichen Prävention und Gesundheitsförderung, stets aktuell und in hervorragender Qualität. Die einzelnen Abschnitte behandeln die Bedeutungen und Grundlagen, Konzepte und Methoden sowie die wichtigsten Akteure im deutschen Gesundheitssystem. Auch die sozialen und umweltbedingten Determinanten, verschiedene Risikofaktoren und Risikoverhalten sowie die rechtlichen Grundlagen und die gesundheitspolitische Umsetzung werden angesprochen. Dieses Standardwerk richtet sich an Studierende, Wissenschaftler aus verschiedenen Disziplinen im Gesundheitssektor und Fachleute auf diesem Gebiet.249,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
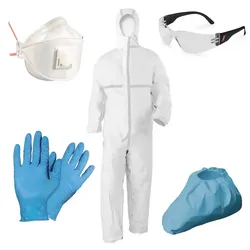
Infektions Schutzset "Prävention Plus"Infektions Schutzset „Prävention Plus“ Lieferumfang 1 Ganzkörper Einweg-Schutzanzug – PSA Cat. III – Typenklasse 5/6 – antistatisch nach EN 1149-1 1 Atemschutzmaske der Schutzklasse FFP2 – mit Ausatemventil – auch für industrielle Anwendungen geeignet 2 Paar Nitril-Einweghandschuhe – Cat. III – geprüft nach EN 374-1, EN 374-2, EN 420 und EN 455 – AQL 1,5 – puderfrei, latexfrei 1 Paar PE-Überschuhe – flüssigkeitsdicht – aus stabiler PE-Folie 1 Schutzbrille "Basic", klar Spezifikationen Einweganzug Die gelieferten Einweg-Chemikalienschutzanzüge gehören der höchsten Gefahrenkategorie III an. Somit ist diese PSA für Bereiche und Arbeiten entwickelt, bei denen sie gegen tödliche Gefahren oder ernste irreversible Gesundheitsschäden schützen soll. Alle Anzüge verfügen hierbei über einen abgedeckten Frontreißverschluss, eine eng abschließende Kapuze, sowie elastische Bündchen an den Ärmeln, den Beinen und dem Gesicht. Zertifiziert sind die Anzüge mit den Typenklassen 5/6: Die Typenklasse 5 behandelt partikeldichte Schutzanzüge gemäß der ISO 13982-1. Hier schützt der Anzug den Träger vor kleinen Partikeln, sowie Aerosole fester Chemikalien. Hierbei müssen die Overalls widerstandfähige Eigenschaften gegenüber der Penetration von Schwebstaub bieten. Die Typenklasse 6 behandelt die Sprühdichtigkeit der Anzüge für Arbeiten mit eher geringen Risiken. So bieten die Overalls eingeschränkten Schutz gegen flüssige Aerosole, Sprays oder leichte Chemikalienspritzer. Spezifikationen Atemschutzmaske Die Atemschutzmasken des Infektions-Schutzsets sind mit der Filter-Schutzklasse FFP2 zertifiziert, welche die mittlere Klasse der regulären Atemschutzmasken bietet. Diese bietet umfassenden Schutz vor gesundheitsschädlichen und giftigen Stäuben, sowie vor Aerosolen und Rauch. Zusätzlich sind sie auch für den Umgang mit Krankheitserregern wie z.B. Bakterien, Viren und Pilzsporen zu empfehlen. Mit der Filterklasse FFP2 filtern die Masken gemäß der EN 149 94% der schädlichen Stoffe heraus, wobei die normal zulässigen Grenzwerte nicht höher als 10-fach überschritten werden dürfen. Die gelieferten Atemschutzmasken verfügen über Ausatemventile, welche einen Hitzestau im Inneren der Maske deutlich mindern und gleichzeitig für einen spürbar geringeren Ausatemwiderstand sorgen. Dank ihrer elastischen Bebänderung sitzen sie gleichzeitig sicher am Kopf. Spezifikationen Einweghandschuhe Die gelieferten Einweg-Chemieschutzhandschuhe sind, wie die Schutzanzüge, der höchsten Gefahrenkategorie III zugeordnet. Dabei bieten sie gemäß der EN 374-1 und EN 371-2 Schutz gegen gefährliche Chemikalien und Mikroorganismen. Die EN 420 regelt gleichzeitig die allgemeinen Anforderungen für Schutzhandschuhe. Zusätzlich sind sie noch mit der EN 455 zertifiziert, womit sie für medizinische Anwendungen zugelassen sind. Zum Schutz der Patienten werden die Handschuhe puderfrei geliefert. Zudem sind sie latexfrei, wodurch sie auch von Trägern mit einer Latexallergie verwendet werden können. Für einen optimalen Schutz empfiehlt es sich, beide Paar übereinander zu tragen. Spezifikationen Überschuhe Die gelieferten Überschuhe bieten umfassenden Schutz für Ihre Arbeitsschuhe. Das Obermaterial ist dabei aus einer robusten PE-Folie gefertigt, welche flüssigkeitsdicht ausgerüstet ist. Dank eines elastischen Gummizugs an der Oberseite sitzen die Überschuhe sicher an Ihren regulären Schuhen. Sonstige Eigenschaften Bitte beachten Sie, dass die Obere Abbildung in ihrer Produktauswahl beispielhaft ist. Die Sets werden aus Beständen verschiedener Marken zusammengefügt, wobei die Schutzwirkung der verwendeten Artikel stets gleichbleibt. Die Größen der Einweg-Schutzanzüge kann die Größen L, XL oder XXL umfassen. Gerne stellen wir Ihnen auch nach Wunsch ein individuelles Infektions-Schutzset zusammen. Fragen Sie gerne über unser Kontaktformular an.31,39 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet sich der Veräußerungsgewinn?
Der Veräußerungsgewinn berechnet sich durch die Differenz zwischen dem Verkaufspreis eines Vermögenswerts und den Anschaffungskosten. Die Anschaffungskosten umfassen alle Ausgaben, die für den Erwerb des Vermögenswerts angefallen sind, wie zum Beispiel der Kaufpreis, Maklergebühren oder Renovierungskosten. Von diesem Betrag werden dann noch eventuelle Veräußerungskosten abgezogen, wie beispielsweise Maklerprovisionen oder Inseratskosten. Der verbleibende Betrag ist der Veräußerungsgewinn, der versteuert werden muss. Es ist wichtig, alle relevanten Kosten und Gebühren bei der Berechnung des Veräußerungsgewinns zu berücksichtigen, um eine genaue Einschätzung des tatsächlichen Gewinns zu erhalten. **
-
Wie hoch wird Veräußerungsgewinn versteuert?
Wie hoch der Veräußerungsgewinn versteuert wird, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Vermögensgegenstands, der Haltefrist und dem persönlichen Steuersatz. Bei privaten Veräußerungsgeschäften wie dem Verkauf von Immobilien oder Wertpapieren fällt in der Regel die sogenannte Spekulationssteuer an. Diese beträgt 25% des erzielten Gewinns, wenn der Gegenstand weniger als ein Jahr gehalten wurde. Bei einer Haltefrist von über einem Jahr fällt keine Spekulationssteuer an, sondern der Gewinn unterliegt der Einkommensteuer. Es ist ratsam, sich vor einem Verkauf über die steuerlichen Konsequenzen zu informieren und gegebenenfalls einen Steuerberater zu konsultieren. **
-
Wann ist der Veräußerungsgewinn zu versteuern?
Der Veräußerungsgewinn ist in der Regel zu versteuern, wenn ein Vermögensgegenstand wie beispielsweise eine Immobilie, Aktien oder ein Unternehmen mit Gewinn verkauft wird. Die Steuerpflicht entsteht also, wenn ein Veräußerungsgeschäft einen Gewinn erwirtschaftet. Die genauen steuerlichen Regelungen können je nach Land und Art des Vermögensgegenstandes variieren. Es ist wichtig, den Veräußerungsgewinn korrekt zu berechnen und die Steuerpflicht fristgerecht zu erfüllen, um mögliche Strafen oder Nachzahlungen zu vermeiden. Steuerberater oder Finanzexperten können bei Fragen zur Versteuerung von Veräußerungsgewinnen weiterhelfen. **
-
Wann muss der Veräußerungsgewinn versteuert werden?
Der Veräußerungsgewinn muss in der Regel versteuert werden, wenn ein Vermögensgegenstand wie beispielsweise eine Immobilie, Wertpapiere oder ein Unternehmen mit Gewinn verkauft wird. Die Steuerpflicht tritt ein, wenn der Verkauf innerhalb der Spekulationsfrist stattfindet, die je nach Art des Vermögensgegenstandes unterschiedlich lang sein kann. In Deutschland beträgt die Spekulationsfrist in der Regel ein Jahr. Der Veräußerungsgewinn wird dann mit dem persönlichen Steuersatz des Steuerpflichtigen besteuert. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die je nach Land und individueller Situation gelten können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.